Divorce et retraite : comment ne pas perdre les droits acquis par votre conjoint ?
Le divorce après 50 ans ne signifie pas renoncer à une retraite méritée, même sans avoir cotisé à votre nom.
- Le préjudice de carrière subi durant le mariage est un droit quantifiable, pas une fatalité, qui doit être compensé.
- La prestation compensatoire est l’outil juridique central pour transformer cette perte de droits retraite en une créance financière.
Recommandation : La clé de la protection de votre avenir est de documenter et chiffrer méticuleusement votre perte de droits pour armer la négociation avec votre avocat.
Le jugement de divorce approche et une angoisse s’installe, plus profonde que la séparation elle-même : celle de l’avenir financier. À plus de 50 ans, après une vie consacrée à la famille, vous réalisez que votre relevé de carrière est quasi vierge. Les points de retraite, patiemment accumulés par votre conjoint, semblent s’évaporer avec le mariage. La croyance populaire est tenace : les droits à la retraite sont personnels, incessibles. Une fois le divorce prononcé, tout serait perdu. Cette perspective est non seulement anxiogène, elle est juridiquement incomplète.
Beaucoup pensent qu’il suffit d’évoquer les sacrifices professionnels pour obtenir une compensation. Or, sans une quantification précise, cet argument reste une simple supplique. Mais si la véritable clé n’était pas de déplorer une perte, mais de la prouver comme une créance ? L’angle d’attaque change radicalement. Le préjudice de carrière n’est plus une fatalité, mais un actif immatériel dont la valeur doit être calculée et intégrée dans la liquidation de votre régime matrimonial. Il ne s’agit pas de « partager » les points de votre ex-conjoint, mais d’obtenir une compensation financière équivalente à la perte de vos propres droits futurs.
Cet article n’est pas un simple guide sur le divorce. C’est un arsenal juridique. Nous allons vous donner les clés pour transformer votre sentiment d’injustice en un dossier chiffré et argumenté. Vous apprendrez à évaluer votre préjudice, à comprendre les mécanismes de compensation, et à sécuriser les preuves indispensables pour défendre votre juste part et aborder votre retraite avec la sérénité que vous méritez.
Pour aborder cette question complexe de manière structurée, cet article vous guidera à travers les étapes cruciales et les points de vigilance essentiels pour protéger vos droits à la retraite lors d’une procédure de divorce. Le sommaire ci-dessous détaille les aspects que nous allons examiner.
Sommaire : Divorce et retraite, le guide pour défendre vos droits
- Comment chiffrer la perte de droits retraite pour négocier une prestation compensatoire plus élevée ?
- RAFP et divorce : pourquoi les points du régime additionnel ne se partagent pas, contrairement aux pays voisins ?
- Communauté de biens : votre ex-conjoint a-t-il droit à la moitié de votre Plan Épargne Retraite au moment du divorce ?
- Pourquoi rester « non remarié » est la condition sine qua non pour toucher la future réversion de votre ex ?
- Reconstituer la carrière de l’ex-conjoint : quels documents garder précieusement après le jugement de divorce ?
- Divorce et conjoint collaborateur : comment récupérer vos droits à la retraite sans contrat de travail ?
- Partage de la réversion au prorata : comment la durée de chaque mariage détermine votre part exacte face à l’ex-épouse ?
- Donation de son vivant : comment transmettre 100 000 € par enfant sans payer aucun droit de succession ?
Comment chiffrer la perte de droits retraite pour négocier une prestation compensatoire plus élevée ?
La prestation compensatoire vise à effacer la disparité que le divorce crée dans les conditions de vie respectives. Votre perte de droits à la retraite, due à des interruptions ou réductions de carrière pour l’éducation des enfants ou le soutien à la carrière du conjoint, constitue le cœur de ce préjudice. Le transformer en un montant précis est votre levier de négociation le plus puissant. Il ne s’agit pas d’une estimation, mais d’un calcul actuariel qui démontre une perte financière tangible et future.
La méthode consiste à projeter ce que votre retraite aurait été sans ces sacrifices, puis à calculer la différence avec votre situation actuelle. Ce « manque à gagner » est ensuite capitalisé sur votre espérance de vie à la retraite. Ce montant, une fois établi, devient une créance de compensation difficilement contestable par la partie adverse ou le juge. Il est crucial de noter que si la prestation compensatoire est versée sous forme de capital dans les 12 mois suivant le divorce, elle n’est pas imposable pour celui qui la reçoit et donne droit à une réduction d’impôt pour celui qui la verse.
Mandater un expert peut sembler coûteux, mais le gain potentiel sur la prestation compensatoire est souvent bien supérieur. Le tableau suivant, basé sur la pratique des avocats spécialisés, vous donne des ordres de grandeur pour prendre une décision éclairée.
| Perte potentielle estimée | Coût expertise | Gain espéré sur PC | Recommandation |
|---|---|---|---|
| Moins de 50 000€ | 2 000-3 000€ | 5 000-10 000€ | Calcul DIY suffisant |
| 50 000-150 000€ | 3 000-5 000€ | 15 000-30 000€ | Avocat spécialisé recommandé |
| Plus de 150 000€ | 5 000-8 000€ | 30 000-60 000€ | Actuaire + avocat indispensables |
Ce chiffrage est la pierre angulaire de votre dossier. Il objectivise votre sacrifice et le sort du champ de l’émotion pour l’inscrire dans une logique financière et juridique. C’est le passage obligé pour que votre préjudice de carrière soit pleinement reconnu et compensé.
RAFP et divorce : pourquoi les points du régime additionnel ne se partagent pas, contrairement aux pays voisins ?
En droit français, le principe est clair : les droits à la retraite, qu’il s’agisse du régime de base ou des régimes complémentaires comme l’AGIRC-ARRCO ou la Retraite Additionnelle de la Fonction Publique (RAFP), sont des droits propres. Ils sont attachés à la personne qui a cotisé et ne tombent pas dans la communauté de biens à partager. Cette approche diffère de celle de certains voisins européens, comme la Suisse, qui ont opté pour un partage systématique des avoirs de prévoyance professionnelle accumulés pendant l’union.
Le modèle suisse du partage des avoirs de prévoyance
En Suisse, contrairement à la France, le 2e pilier (prévoyance professionnelle) est systématiquement partagé lors du divorce. Chaque époux reçoit la moitié des avoirs accumulés durant le mariage. Cette approche garantit une équité immédiate mais complexifie la gestion administrative. Le système français privilégie la compensation via la prestation compensatoire plutôt que le partage direct, reflétant une philosophie juridique différente où les droits à retraite restent personnels et incessibles.
Cette non-partageabilité des points RAFP ou AGIRC-ARRCO ne signifie pas que l’époux ayant moins cotisé est démuni. Au contraire, cela renforce l’importance de la prestation compensatoire. La jurisprudence est constante sur ce point, comme le rappelle la Cour de cassation, qui a établi que le calcul de la prestation doit intégrer l’avenir prévisible des époux, et donc leurs droits à retraite respectifs.
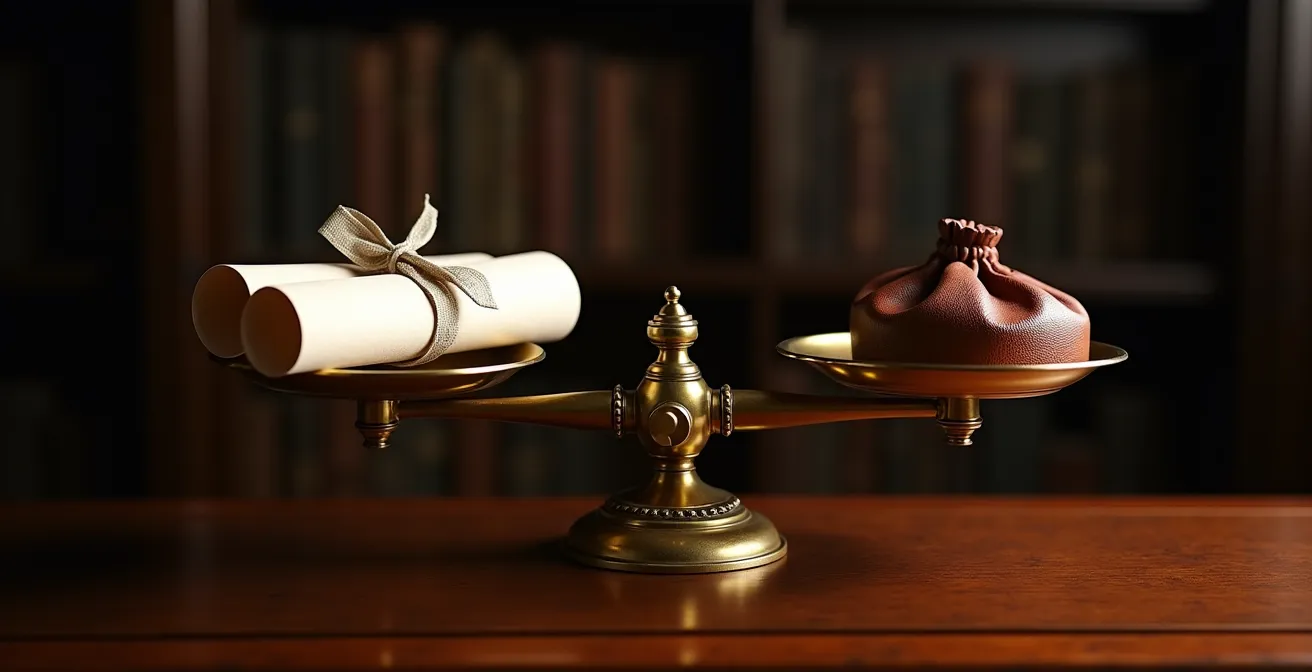
Cette illustration de la balance symbolise parfaitement la logique française : la perte de droits retraite sur un plateau doit être équilibrée par un capital sur l’autre. Comme le souligne la Cour de cassation dans un arrêt fondamental de 2006, la prestation compensatoire doit prendre en compte la situation actuelle et l’avenir prévisible des époux, ce qui inclut explicitement les questions de retraite.
La prestation compensatoire doit prendre en compte la situation actuelle et l’avenir prévisible des époux, dont les questions de retraite
– Cour de cassation, Arrêt du 14 mars 2006, n°05-14.945
Communauté de biens : votre ex-conjoint a-t-il droit à la moitié de votre Plan Épargne Retraite au moment du divorce ?
Le Plan Épargne Retraite (PER) obéit à des règles complexes lors d’un divorce sous le régime de la communauté. Contrairement aux droits des régimes obligatoires, la valeur d’un PER alimenté par des fonds communs est considérée comme un actif de la communauté. Par conséquent, l’époux qui n’est pas le titulaire du contrat peut prétendre à une compensation, appelée « récompense », sur la moitié de la valeur constituée pendant le mariage.
La complexité vient du calcul. Si le PER a été ouvert avant le mariage puis alimenté pendant, il faut distinguer la part propre de la part commune. Seule la part commune, valorisée au jour du divorce, donne lieu à partage. Le calcul précis est souvent un point de friction et nécessite une analyse rigoureuse des versements effectués tout au long de la vie du contrat.
Calcul de la récompense due à la communauté pour un PER mixte
Exemple concret : Monsieur a ouvert un PER avant mariage avec 20 000€ de fonds propres. Durant 15 ans de mariage, il a versé 3 000€/an de fonds communs (45 000€ total). Valeur du PER au divorce : 85 000€. Calcul de la récompense : Part propre valorisée = 27 000€, Part commune = 58 000€. L’épouse peut prétendre à 29 000€ (50% de la part commune). Options : soit rachat partiel avec fiscalité, soit compensation sur d’autres actifs pour éviter la fiscalité.
Une difficulté majeure se présente : pour verser cette récompense, le titulaire du PER est souvent contraint de faire un rachat anticipé de son contrat. Or, cette opération n’est pas neutre fiscalement. En effet, selon les cas, le rachat anticipé d’un PER pour financer une soulte entraîne une imposition qui peut atteindre 30% à 45% sur le montant racheté. Il est donc primordial d’anticiper cette fiscalité dans la négociation globale pour éviter qu’une solution ne se transforme en piège financier.
Pourquoi rester « non remarié » est la condition sine qua non pour toucher la future réversion de votre ex ?
La pension de réversion est le droit de percevoir une partie de la retraite de son ex-conjoint décédé. Cependant, l’accès à ce droit est soumis à des conditions strictes qui varient considérablement d’un régime à l’autre, la plus critique étant souvent le statut marital de l’ex-époux survivant. Attention, le diable se cache dans les détails. Alors que le régime de base (CNAV) maintient vos droits même si vous vous remariez, ce n’est absolument pas le cas pour le régime complémentaire AGIRC-ARRCO, qui représente souvent une part substantielle de la retraite des cadres.
Pour l’AGIRC-ARRCO, un remariage entraîne la perte définitive et irrévocable du droit à la réversion. Même si ce nouveau mariage se termine par un divorce ou un veuvage, le droit initial n’est jamais restauré. En revanche, le PACS ou le concubinage ne sont pas considérés comme un remariage et permettent de conserver ce droit. Pour les fonctionnaires, la situation est encore différente : le remariage, le PACS ou une situation de concubinage notoire font perdre le droit à la réversion. Cette règle est un facteur décisionnel majeur pour votre avenir personnel et financier. Il est essentiel de connaître ces subtilités avant de prendre toute décision engageante.
Le tableau suivant synthétise les règles pour les principaux régimes, illustrant la complexité et l’importance de ce point de vigilance.
| Régime | Remariage | PACS | Concubinage |
|---|---|---|---|
| CNAV (base) | Maintien des droits | Maintien des droits | Maintien des droits |
| AGIRC-ARRCO | Perte définitive | Maintien | Maintien |
| Fonction publique | Perte des droits | Perte des droits | Suspension si notoire |
| Professions libérales | Variable selon caisse | Généralement maintien | Maintien |
Bien que les montants puissent paraître modestes, ils constituent un revenu complémentaire non négligeable. En France, la pension de réversion représente en moyenne 306€ par mois, une somme qui peut faire une différence significative sur le budget d’un retraité.
Reconstituer la carrière de l’ex-conjoint : quels documents garder précieusement après le jugement de divorce ?
Pour chiffrer le préjudice de carrière et négocier la prestation compensatoire, ou plus tard pour faire valoir vos droits à la réversion, vous avez besoin d’une information capitale : le détail de la carrière de votre ex-conjoint. Or, après le divorce, obtenir ces documents peut devenir un véritable parcours du combattant. Votre vigilance durant la procédure est donc votre meilleure assurance. Vous devez agir comme un enquêteur patrimonial, en collectant et sécurisant un maximum de preuves.
La coopération de votre ex-conjoint n’est pas garantie. Il est donc fondamental de profiter de la période où les documents sont encore accessibles pour les copier, les photographier ou les scanner. Un relevé de carrière, même partiel, des fiches de paie, des contrats de prévoyance… chaque pièce a de la valeur. Si votre conjoint refuse de communiquer ces éléments, sachez que la loi vous offre des outils pour l’y contraindre. Un avocat peut, par exemple, utiliser l’article 145 du Code de procédure civile pour demander au juge d’ordonner la production de ces pièces, même après le divorce.
Utilisation de l’article 145 CPC pour obtenir les documents retraite
Une épouse divorcée a utilisé l’article 145 du Code de procédure civile pour contraindre son ex-mari à communiquer ses relevés de carrière 3 ans après le divorce. Le juge a ordonné la communication sous astreinte de 50€/jour de retard. Résultat : découverte de 8 trimestres non déclarés initialement et d’un compte Article 83 de 45 000€, permettant de demander une révision de la prestation compensatoire pour changement substantiel non prévisible.
Pour ne rien oublier, voici une liste des documents essentiels à sécuriser. Cette démarche proactive est la garantie de pouvoir défendre vos droits à l’avenir.
Votre plan d’action : les documents à sécuriser
- Accès numérique : Réalisez des captures d’écran horodatées de l’espace personnel info-retraite.fr de votre conjoint.
- Relevés papier : Prenez des photos claires des relevés de points AGIRC-ARRCO des 5 dernières années.
- Contrats d’épargne : Obtenez des copies des contrats Madelin, Article 83, ou des Plans d’Épargne Retraite (PER) d’entreprise.
- Épargne salariale : Conservez les relevés de participation et d’intéressement indiquant les montants versés sur le PERCO/PERCOL.
- Opérations spécifiques : Gardez toute attestation de rachat de trimestres ou de régularisation de carrière.
Divorce et conjoint collaborateur : comment récupérer vos droits à la retraite sans contrat de travail ?
La situation du conjoint collaborateur est l’une des plus précaires en cas de divorce. Vous avez travaillé des années dans l’entreprise artisanale, commerciale ou la profession libérale de votre conjoint, souvent sans contrat de travail ni affiliation à un régime de retraite en votre nom propre. Au moment de la séparation, vous vous retrouvez sans droits apparents. Cependant, ce travail « invisible » n’est pas une fatalité. La loi vous permet de faire reconnaître votre activité passée et de régulariser votre situation, mais cela exige de construire un dossier de preuves solide.
L’enjeu est de prouver votre participation effective, régulière et non rémunérée à l’activité de l’entreprise. Puisque le contrat de travail fait défaut, la preuve doit être apportée par tous moyens. Des témoignages écrits de clients, de fournisseurs ou de partenaires, des photos lors d’événements professionnels, des emails où vous apparaissez comme contact… tout élément est bon à prendre. Une fois cette participation prouvée, vous pourrez engager une procédure de rachat de trimestres spécifiques au statut de conjoint collaborateur.
Cette régularisation a un coût. Selon les revenus de l’entreprise à l’époque, le rachat d’un trimestre pour régularisation coûte entre 3 400€ et 6 300€. Ce montant peut être intégré dans la discussion sur la prestation compensatoire. Il s’agit d’un investissement direct dans votre future pension, qui vient réparer un préjudice de carrière particulièrement flagrant. Votre mission est donc de rassembler les preuves de votre implication pour quantifier ce besoin de rachat et le faire valoir.
Pour vous guider, voici une stratégie de collecte de preuves efficace :
- Témoignages : Rassemblez des attestations écrites (formulaire Cerfa n°11527*03) d’au moins trois clients ou fournisseurs attestant de votre rôle actif.
- Dossier visuel : Constituez un album photo montrant votre participation à des salons, votre présence au magasin ou au bureau.
- Traces écrites : Compilez les emails professionnels où vous êtes l’interlocuteur, ainsi que toute procuration bancaire sur les comptes de l’entreprise.
- Communications : Si possible, obtenez des relevés téléphoniques professionnels à votre nom ou montrant une activité depuis le domicile.
Partage de la réversion au prorata : comment la durée de chaque mariage détermine votre part exacte face à l’ex-épouse ?
Lorsque votre ex-conjoint décède, si plusieurs mariages ont eu lieu, la pension de réversion n’est pas attribuée uniquement à la dernière épouse. Elle est partagée entre le conjoint survivant et les ex-conjoints divorcés (et non remariés, selon les régimes), au prorata de la durée de chaque mariage. Comprendre cette règle de calcul est crucial pour anticiper vos droits et savoir à quoi vous attendre, surtout dans un contexte où les seniors de plus de 60 ans représentent désormais 15% des divorces en France.
La formule est simple en apparence : votre part de réversion correspond au rapport entre la durée de votre mariage et la durée totale de tous les mariages de votre ex-conjoint. Par exemple, si vous avez été marié 20 ans et que votre ex-conjoint a eu un second mariage de 10 ans, vous aurez droit aux 2/3 (20/30) de la réversion, et le second conjoint survivant à 1/3 (10/30).
La situation se complique car les règles diffèrent entre le régime de base (CNAV) et les régimes complémentaires (AGIRC-ARRCO). L’AGIRC-ARRCO exclut du calcul les ex-conjoints remariés, ce qui a pour effet de redistribuer leur part aux autres ayants droit. Le calcul doit donc être fait séparément pour chaque caisse, comme l’illustre le cas suivant.
Calcul complexe de réversion avec mariages multiples
Monsieur décède à 75 ans. Première épouse (20 ans de mariage, remariée puis divorcée) : ses droits sont restaurés pour la CNAV mais perdus pour l’AGIRC-ARRCO. Deuxième épouse (10 ans, non remariée). Veuve actuelle (5 ans). Total des durées de mariage : 35 ans. Répartition CNAV : La part est calculée sur 35 ans. Ex-épouse 1 touche 57% (20/35), Ex-épouse 2 touche 29% (10/35), et la veuve 14% (5/35). Répartition AGIRC-ARRCO : L’ex-épouse 1 étant remariée, elle est exclue. Le calcul se fait sur un total de 15 ans (10+5). L’ex-épouse 2 touche 67% (10/15) et la veuve 33% (5/15).
Ce mécanisme de proratisation souligne l’importance de connaître non seulement la durée de votre propre mariage, mais aussi celle des autres unions de votre ex-conjoint. Ces informations sont essentielles pour estimer précisément le montant que vous pourrez percevoir.
À retenir
- Quantifiez le préjudice : La perte de droits retraite n’est pas une fatalité mais une créance. Un calcul actuariel est votre meilleur argument pour une prestation compensatoire juste.
- Documentez et prouvez : La collecte de preuves (relevés de carrière, contrats) durant la procédure est cruciale. La loi vous permet de contraindre un ex-conjoint récalcitrant.
- Anticipez l’avenir : La pension de réversion est soumise à des conditions strictes, notamment de non-remariage pour les régimes complémentaires. Connaître ces règles est vital pour vos décisions futures.
Donation de son vivant : comment transmettre 100 000 € par enfant sans payer aucun droit de succession ?
Une fois la prestation compensatoire obtenue, une nouvelle question se pose : que faire de ce capital ? Pour beaucoup, il s’agit d’abord de sécuriser sa propre retraite, notamment en rachetant des trimestres manquants. Mais c’est aussi une opportunité unique d’organiser sa propre transmission et d’aider ses enfants. Le droit français offre un outil puissant pour cela : la donation de son vivant. Chaque parent peut donner jusqu’à 100 000 € à chaque enfant en totale exonération de droits, un abattement qui se renouvelle tous les 15 ans.
Cette somme peut être complétée par un « don manuel de sommes d’argent » de 31 865 €, également exonéré de droits sous certaines conditions d’âge. Il est donc possible de transmettre près de 132 000 € par enfant sans aucune fiscalité. Pour une personne divorcée qui reçoit un capital important, c’est l’occasion de poser les bases du patrimoine de la génération suivante. Cependant, un arbitrage délicat doit être fait entre l’optimisation de sa propre retraite et l’aide à ses enfants.
Arbitrage entre rachat de trimestres et donation aux enfants
Madame, 58 ans, reçoit 150 000€ de prestation compensatoire. Option A : Racheter 12 trimestres (coût estimé 72 000€) pour partir à taux plein à 62 ans, avec un gain de pension de 300€/mois à vie. Sur une espérance de vie de 25 ans à la retraite, le gain net est de 90 000€. Option B : Donner 100 000€ à ses deux enfants (50 000€ chacun) et conserver 50 000€. Analyse : La donation permet aux enfants d’investir immédiatement, par exemple dans l’immobilier. Une décision optimale pourrait être de mixer les deux : racheter 8 trimestres (environ 48 000€) pour sécuriser une retraite convenable, et donner le reste aux enfants.
La décision dépend de votre situation personnelle, de votre aversion au risque et de l’âge de votre départ à la retraite. Il n’y a pas de solution unique. Le capital obtenu lors du divorce vous redonne le contrôle de votre stratégie patrimoniale. C’est le moment de l’exercer avec discernement, en équilibrant vos besoins présents et futurs avec votre désir de transmission.
L’obtention d’une prestation compensatoire juste n’est pas automatique ; elle est le fruit d’une stratégie rigoureuse. Pour évaluer précisément votre situation et construire un dossier solide, l’étape suivante consiste à vous rapprocher d’un avocat spécialisé en droit de la famille et du patrimoine.